 Diálogos do Direito Comercial e do Direito de Empresa
Subtotal: 12.51€
-10%
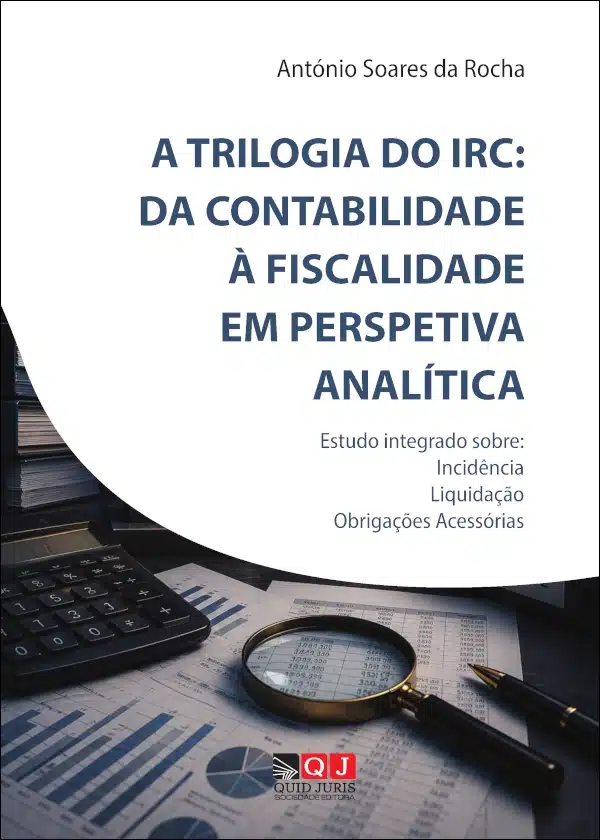
A Trilogia do IRC: Da Contabilidade à Fiscalidade em Perspetiva Analítica
Estudo Integrado sobre: • Incidência • Liquidação • Obrigações AcessóriasO preço original era: 26.00€.23.40€O preço atual é: 23.40€.
Em stock (pode ser encomendado sem stock)
A Trilogia do IRC: Da Contabilidade à Fiscalidade em Perspetiva Analítica
Descubra o IRC como nunca antes: um imposto, uma prática contabilística, uma ferramenta de reflexão crítica.
Esta obra integra:
A incidência e a matéria coletável;
A contabilidade como espelho da fiscalidade;
Obrigações acessórias, auditoria e mecanismos anti-abuso, com exemplos portugueses.
Mais do que um manual técnico, é um convite a compreender a interligação entre contabilidade, fiscalidade e gestão colectiva.
Para académicos, profissionais e decisores: uma leitura essencial para dominar o IRC na prática e na teoria.
ÍNDICE
Prefácio
CAPÍTULO I
A ARQUITETURA CONSTITUCIONAL DO IRC
- O ponto de partida constitucional: onde tudo começa
- A função financeira
- A função redistributiva
- A legalidade tributária como limite e garantia
4.1. Garantia de legalidade
4.2. Garantia de irretroatividade
4.3. Garantia de liquidação legal
- A tributação das empresas segundo a Constituição
- A classificação dos tributos segundo a LGT
CAPÍTULO II
A INCIDÊNCIA SUBJETIVA E OBJETIVA DO IRC
A importância da incidência no sistema do IRC
SECÇÃO I
INCIDÊNCIA SUBJETIVA (ART.º 2.º DO CIRC)
O conceito de sujeito passivo
- Sociedades comerciais
- Sociedades civis sob forma comercial
- Cooperativas
- Empresas públicas
- Pessoas coletivas de direito público e privado
- Entidades com ou sem personalidade jurídica, sem sede nem direção efetiva
em território português
6.1. Entidades sem personalidade jurídica, incluem
6.2. Entidades não residentes
SECÇÃO II
INCIDÊNCIA OBJETIVA
- A distinção entre entidades que exercem atividade comercial, industrial
ou agrícola e entidades que não as exercem
- O estabelecimento estável
2.1. A Territorialidade
- A territorialidade e a prática factual
Conclusão
CAPÍTULO III
O REGIME DA TRANSPARÊNCIA FISCAL EM IRC
A ideia de fundo: quando a sociedade é “transparente” para efeitos de imposto
A razão de ser da transparência fiscal
Entidades abrangidas pelo regime de transparência fiscal
Como funciona, na prática, a transparência fiscal
A transparência fiscal e a incidência subjetiva
A transparência fiscal e a incidência objetiva
Obrigações da entidade em regime de transparência fiscal
Efeitos para os sócios
Transparência fiscal e planeamento
Articulação com o princípio da territorialidade
Conclusão
CAPÍTULO IV
ISENÇÕES E NÃO SUJEIÇÕES
- Não sujeições
- Isenções
Conclusão
CAPÍTULO V
APURAMENTO DO LUCRO TRIBUTÁVEL
O lucro como expressão da capacidade contributiva
O princípio da dependência parcial da contabilidade
O período de tributação e a especialização dos exercícios
O lucro contabilístico como base de partida
Ajustamentos fiscais ao lucro contabilístico
A dedutibilidade dos gastos
Proveitos e ganhos
A imputação temporal de rendimentos e gastos
Prejuízos fiscais
Benefícios fiscais
Conclusão
CAPÍTULO VI
VARIAÇÕES PATRIMONIAIS POSITIVAS E NEGATIVAS
- A lógica das variações patrimoniais no IRC
- A natureza das variações patrimoniais positivas
- A natureza das variações patrimoniais negativas
- A fronteira entre variações patrimoniais e proveitos/custos
- Variações patrimoniais não relevantes para efeitos fiscais
- A realização como critério fiscal
- A indispensabilidade das variações patrimoniais negativas
- A articulação com o lucro tributável
Conclusão
CAPÍTULO VII
AMORTIZAÇÕES E DEPRECIAÇÕES
- A lógica económica das amortizações e depreciações
- A articulação entre contabilidade e fiscalidade
- A vida útil dos ativos e a racionalidade económica da amortização
- O valor depreciável e o custo de aquisição
- Métodos de amortização e a sua aceitação fiscal
- A indispensabilidade da amortização fiscal
- A descontinuação da amortização e a alienação do ativo
- A articulação entre amortizações e o lucro tributável
Conclusão
CAPÍTULO VIII
PROVISÕES E AJUSTAMENTOS
- A função económica das provisões e ajustamentos: antecipar o futuro sem o inventar
- A tensão estrutural entre prudência contabilística e prudência fiscal
- A natureza das provisões fiscalmente aceites: quando o risco se transforma em obrigação
- Provisões para créditos de cobrança duvidosa: o risco de não receber
- Provisões para garantias a clientes: o custo futuro da confiança
- Provisões para processos judiciais: o risco jurídico como risco económico
- Ajustamentos em ativos e imparidades: quando o valor deixa de ser recuperável
- A reversão das provisões e ajustamentos: quando o risco desaparece
- A articulação com o lucro tributável: o equilíbrio entre prudência e justiça fiscal
Conclusão
CAPÍTULO IX
MAIS‑VALIAS E MENOS‑VALIAS
- A lógica económica das mais‑valias e menos‑valias: a tributação da transformação patrimonial
- A realização como momento fiscalmente relevante: quando o potencial se torna riqueza
- O cálculo da mais‑valia e da menos‑valia
- A temporalidade das mais‑valias: quando o tempo cria riqueza
- A função económica das menos‑valias: reconhecer perdas reais, não ficções contabilísticas
- A neutralidade fiscal nas operações de reorganização empresarial
- A compensação de mais‑valias e menos‑valias: a lógica do resultado líquido
- A articulação com o lucro tributável: a mais‑valia como expressão da capacidade contributiva
Conclusão
CAPÍTULO X
INVENTÁRIOS E AJUSTAMENTOS DE INVENTÁRIOS
- A natureza económica dos inventários: o ponto de encontro entre património e rendimento
- A valorização dos inventários: o custo como expressão do sacrifício económico
- O valor realizável líquido: quando o mercado corrige o custo
- A mensuração dos inventários e o impacto no lucro tributável
- Métodos de valorização e a sua aceitação fiscal: coerência e consistência
- Ajustamentos de inventários: quando a realidade impõe correções
- Inventários obsoletos, danificados ou inutilizados: a perda como facto económico
- Inventários em trânsito, consignação e produção em curso: a complexidade da circulação económica
- A articulação entre inventários e o custo das mercadorias vendidas: o ponto
de encontro entre contabilidade e fiscalidade
Conclusão
CAPÍTULO XI
CUSTOS E ENCARGOS DEDUTÍVEIS E NÃO-DEDUTÍVEIS
- A natureza económica dos custos: o sacrifício como fundamento da dedutibilidade
- A indispensabilidade: o critério estruturante da dedutibilidade fiscal
- A articulação entre contabilidade e fiscalidade: dependência parcial, não submissão
- Custos fiscalmente dedutíveis: a lógica da relevância económica
- Custos não-dedutíveis: a lógica da neutralidade e da proteção da base tributável
- A documentação dos custos: a prova como condição da dedutibilidade
- A temporalidade dos custos: o princípio da especialização dos exercícios
- Custos financeiros: entre a necessidade económica e a disciplina fiscal
- Custos de pessoal: a expressão humana da atividade económica
Conclusão
CAPÍTULO XII
ENCARGOS FINANCEIROS E LIMITAÇÕES À DEDUTIBILIDADE
- O preço do capital alheio: onde começa a história dos encargos financeiros
- A lógica fiscal das limitações: quando o endividamento deixa de ser neutro
- Encargos financeiros líquidos: o que realmente importa para o fisco
- O EBITDA fiscal: o batimento cardíaco económico da empresa
4.1. O que mede realmente o EBITDA fiscal
4.2. O cálculo: uma reconstrução fiscal do resultado
4.3. A razão de ser do EBITDA fiscal
4.4. O EBITDA fiscal como mecanismo anti‑abuso
4.5. O EBITDA fiscal e o tempo: o reporte dos encargos não dedutíveis
- A regra dos 30%: o limite quantitativo que molda o endividamento
- O montante mínimo dedutível: a proteção das empresas mais pequenas
- Financiamentos intragrupo: o terreno mais sensível da dedutibilidade
- A afetação económica do financiamento: para que serve o dinheiro?
- Reestruturações empresariais: a continuidade económica como critério
Conclusão
CAPÍTULO XIII
BENEFÍCIOS FISCAIS
- Quando o Estado decide intervir: o nascimento silencioso de um benefício fiscal
- A natureza excecional dos benefícios fiscais: pequenas ilhas num mar de tributação
- A lógica económica dos incentivos: o Estado como arquiteto de comportamentos
- A anatomia de um benefício fiscal: forma, substância e intenção
- A condicionalidade: o pacto silencioso entre o Estado e a empresa
- A temporalidade: benefícios fiscais como instrumentos de ciclo económico
- A territorialidade: quando o mapa fiscal se torna desigual para ser mais justo
- A transparência: o benefício fiscal como compromisso público
- O risco de abuso: quando a exceção tenta tornar-se regra
- A integração no IRC: o benefício fiscal como peça de um sistema maior
Conclusão
CAPÍTULO XIV
REGIMES ESPECIAIS DE TRIBUTAÇÃO
- Quando o regime geral não chega: o nascimento dos regimes especiais
- A lógica dos regimes especiais: adaptar o imposto à economia, não o contrário
- O regime da tributação de grupos: quando a empresa deixa de ser uma só
3.1. Com esta curta narrativa somos veiculados a tecer algumas considerações
sobre os grupos de sociedades, sendo que, dentro da incidência subjetiva,
aqueles são os sujeitos passivos que se revestem de maior complexidade
3.2. Noção geral dos grupos de sociedades
3.3. Regulamentação jurídica dos grupos – Fontes e sua evolução
3.4. Modelos de regulação dos grupos
3.5. Grupos de direito e grupos de facto
3.6. Distinção de outras figuras
- Regimes setoriais: quando a atividade dita a tributação
- Regimes territoriais: quando o lugar muda a tributação
- Regimes simplificados: quando a complexidade se torna um obstáculo –
e o espelho do IRS
6.1. O regime simplificado em IRS: a matriz original
6.2. O regime simplificado em IRC: a adaptação para sociedades
6.3. A diferença de espírito
- Regimes anti‑abuso: quando o legislador fecha portas para proteger o sistema
7.1. A fronteira delicada
- A tensão permanente: Flexibilidade versus Equidade
A consagração legal dos regimes anti-abuso
Cláusula Geral Anti-Abuso
Aplicação das Normas Anti-Abuso e Procedimento
Cláusulas Anti-Abuso e Garantias dos Contribuintes
- A integração no IRC: um mosaico, não um labirinto
Conclusão
CAPÍTULO XV
PREÇOS DE TRANSFERÊNCIA
- O palco invisível onde circulam os lucros: a economia interna dos grupos
- O problema essencial: quando o preço deixa de ser um reflexo do mercado
- O princípio arm’s length: a ficção mais importante da fiscalidade internacional
- A reconstrução do mercado
- A análise funcional: a anatomia económica das empresas do grupo
- Os métodos: diferentes caminhos para chegar ao mesmo ponto
6.1. Métodos tradicionais baseados na transação
6.2. Métodos baseados no lucro
- A documentação: a narrativa obrigatória que todas as multinacionais têm de escrever
- O risco de manipulação: quando o preço se torna uma ferramenta de engenharia fiscal
- A OCDE: a bússola comum num mar de jurisdições
Conclusão
CAPÍTULO XVI
TRIBUTAÇÃO AUTÓNOMA
- A génese da tributação autónoma: quando o legislador percebe que o lucro não basta
- A lógica económica e política da tributação autónoma: o Estado como árbitro
de comportamentos
- A natureza híbrida da tributação autónoma: um imposto que vive fora do lucro
- A tributação autónoma como instrumento de política económica e ética empresarial
- O catálogo das despesas autónomas: um retrato das preocupações do legislador
- O cotejo tangencial com o IRS: duas filosofias que se tocam, mas não se confundem
- A tributação autónoma como mecanismo anti‑abuso: quando o Estado fecha portas
antes que alguém tente abri‑las
- A tributação autónoma em prejuízo: o paradoxo necessário
- A tributação autónoma como narrativa fiscal: o imposto que conta uma história
Conclusão
CAPÍTULO XVII
DETERMINAÇÃO DA MATÉRIA COLETÁVEL
CAPÍTULO XVIII
LIQUIDAÇÃO DO IRC
A liquidação como o momento da verdade fiscal
Conclusão
CAPÍTULO XIX
DERRAMA MUNICIPAL E DERRAMA ESTADUAL
- A derrama como geografia fiscal: quando o imposto ganha lugar, fronteira e território
- A derrama municipal: o imposto que nasce da proximidade e da pertença
2.1. A base legal: o triângulo normativo
2.2. A lógica económica: o território como fator de produção
2.3. A jurisprudência: a derrama como extensão territorial do IRC
- A derrama estadual: quando o Estado decide tributar os maiores lucros
3.1. A lógica política: a progressividade como justiça fiscal
3.2. A estrutura escalonada: o imposto que cresce com o lucro
- A coexistência das duas derramas: dois rios que correm paralelos
- A derrama e os grupos de sociedades: o problema da localização do lucro
- A derrama como instrumento de política local: incentivos, isenções e discriminação positiva
- A derrama e a Constituição: igualdade, capacidade contributiva e autonomia
- A derrama como narrativa fiscal: o imposto que devolve o território ao imposto
Conclusão
CAPÍTULO XX
OBRIGAÇÕES ACESSÓRIAS EM IRC
- A natureza das obrigações acessórias: o imposto que ganha forma
- A Declaração Modelo 22: o coração formal do IRC
2.1. Prazo
2.2. Conteúdo essencial
2.3. Consequências da falta de entrega
- A IES: a declaração que serve vários senhores
3.1. Base legal
3.2. Prazo
3.3. Conteúdo
- Obrigações de retenção na fonte: quando a empresa é substituto tributário
4.1. Base legal
4.2. Consequências da falta de retenção
- Obrigações contabilísticas: a narrativa económica que sustenta o IRC
5.1. Arquivo e conservação
- SAF‑T, faturação e comunicação de elementos
6.1. Faturação
6.2. Comunicação de faturas
6.3. SAF‑T (PT)
- Documentação de preços de transferência
7.1. Conteúdo do dossier
7.2. Consequências da falta de documentação
- Obrigações ligadas a pagamentos por conta e regimes especiais
8.1. Pagamentos por conta – Art.º 105.º do CIRC
8.2. Opções por regimes
- Cooperação com a AT: inspeções, notificações, esclarecimentos
- Obrigações acessórias específicas por tipo de rendimento
10.1. Rendimentos de capitais
10.2. Rendimentos prediais
10.3. Rendimentos obtidos no estrangeiro
10.4. Estabelecimentos estáveis
- Erros frequentes nas obrigações acessórias
- A filosofia das obrigações acessórias: forma é substância
Conclusão
Conclusão final
Referências
Índice
Apenas clientes com sessão iniciada que compraram este produto podem deixar opinião.
Produtos Relacionados
-20%
Esgotado
Direito
O preço original era: 54.99€.43.99€O preço atual é: 43.99€.
-10%
O preço original era: 50.00€.45.00€O preço atual é: 45.00€.
-10%
O preço original era: 30.00€.27.00€O preço atual é: 27.00€.
-10%

O preço original era: 19.90€.17.90€O preço atual é: 17.90€.
-10%

O preço original era: 25.01€.22.51€O preço atual é: 22.51€.
-10%
Direito
O preço original era: 17.50€.15.75€O preço atual é: 15.75€.
Avaliações
Ainda não existem avaliações.